2022年中国工业机器人行业数据统计 销售规模与市场格局全景回顾
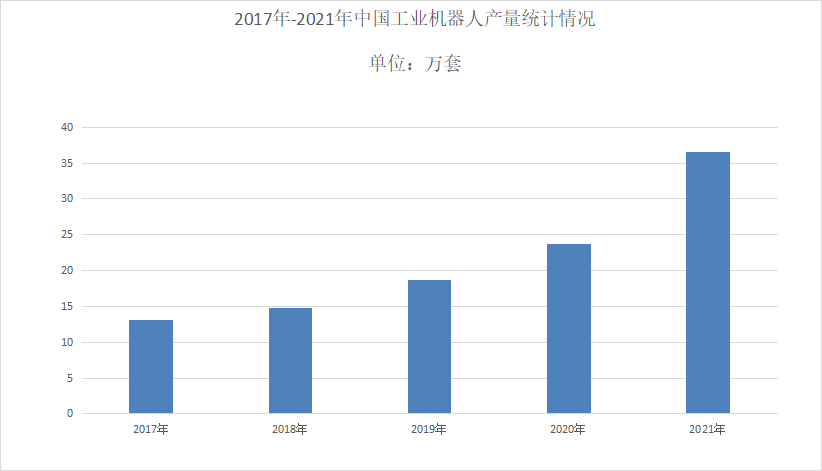
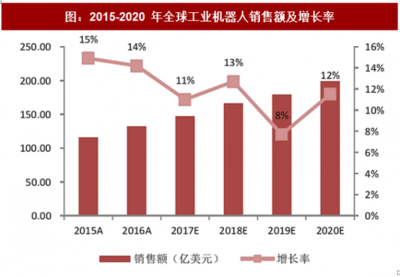
2022年,中国工业机器人行业在制造业智能化转型与“机器换人”浪潮的推动下继续保持增长态势,但增速较前两年明显放缓,行业进入结构性调整阶段。根据国家统计局数据,2022年全国规模以上工业机器人制造企业产量为44.31万套,同比下降约4.8%,这是近年来首次出现年度产量负增长。与此销量端表现相对稳健,全年工业机器人销售规模约为30万台(含进口与国产),销售额突破600亿元人民币,同比保持个位数增长。
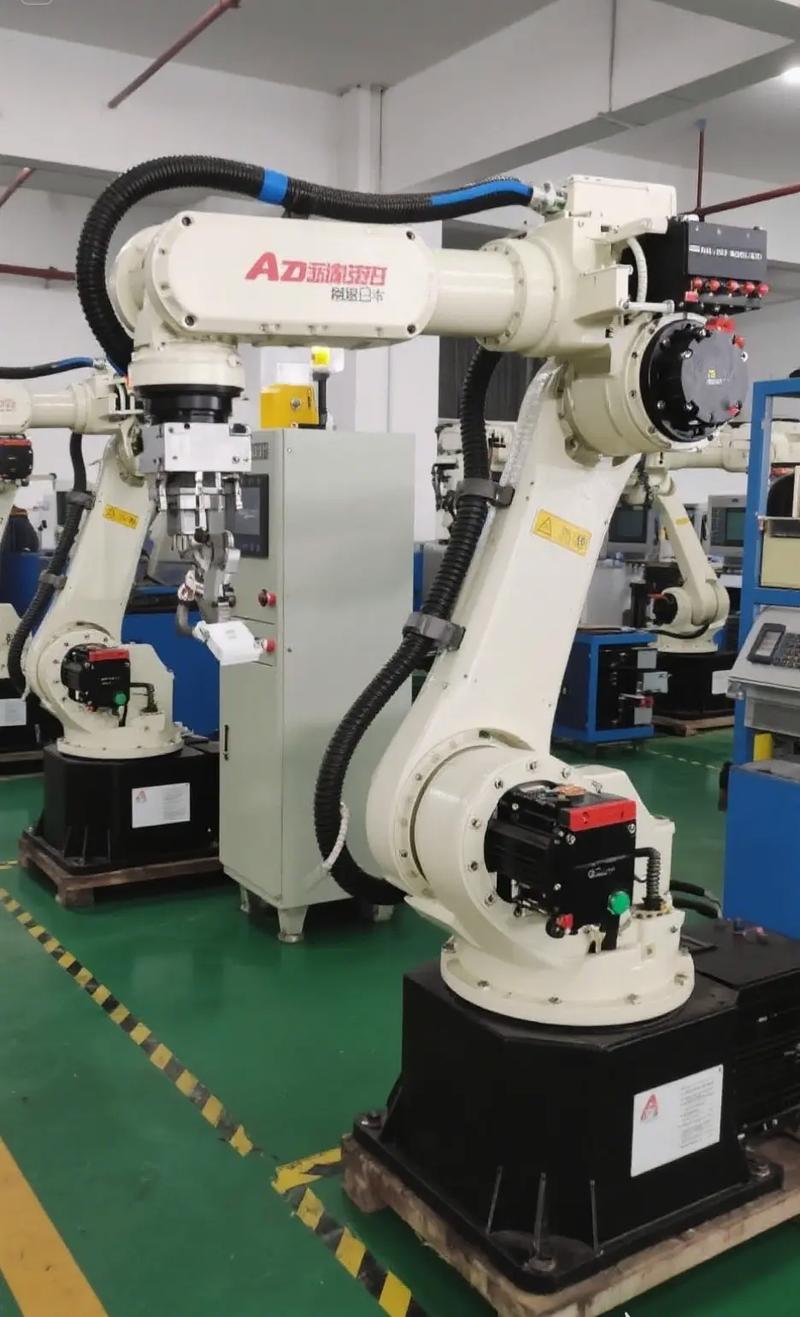
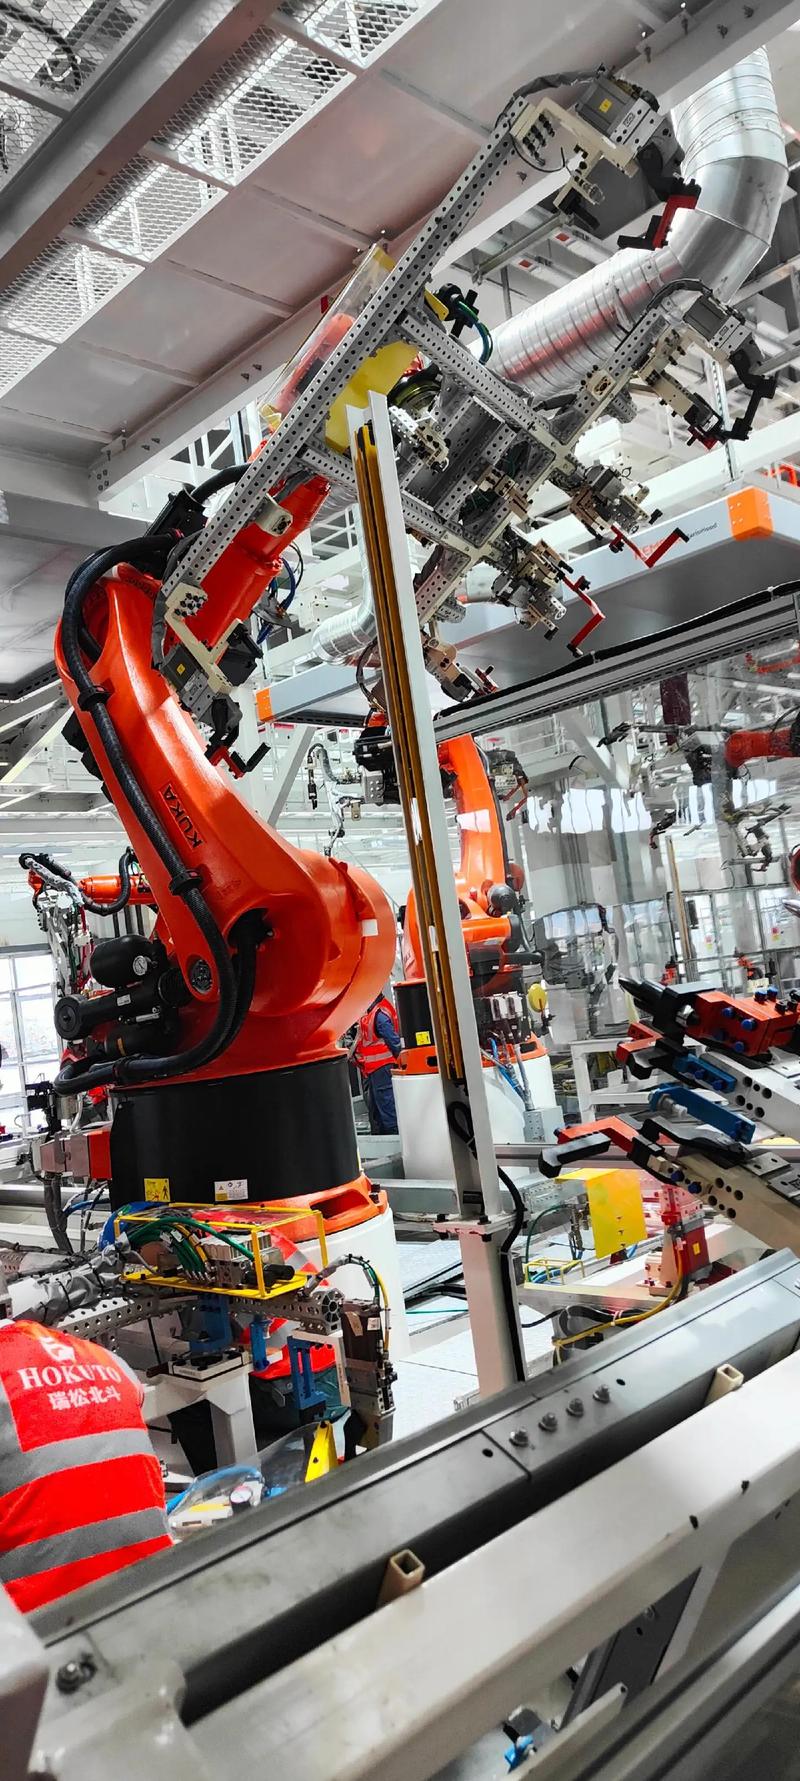
从销售结构看,外资品牌仍占据高端市场主导地位,发那科、安川、库卡、ABB等“四大家族”合计在中国市场销量占比约40%以上,尤其在汽车焊接、精密装配等高精度场景中优势明显;国产品牌则以性价比和本地化服务为突破口,在锂电、光伏、食品饮料、金属加工等一般工业领域加速渗透。2022年国产品牌在国内市场销量占比首次接近40%,较上年提升约3至4个百分点,埃斯顿、汇川技术、新时达、埃夫特等头部企业增速高于行业平均水平。
从机型结构看,六轴机器人仍是销售主力,约占市场销量的60%以上;SCARA机器人受3C电子行业需求波动影响增速放缓;协作机器人延续高增长态势,全年销量约2.5万台,同比增长超过30%,在医疗、商业服务、柔性制造等场景加快落地。
从下游行业看,锂电、光伏等新能源相关行业成为2022年工业机器人销售的最大拉动力,尤其锂电池产线对搬运、涂胶、装配机器人的需求激增;汽车行业受产线改造周期影响需求平稳;3C电子行业受消费电子市场低迷拖累,采购节奏明显放缓。
区域分布方面,华东地区仍是最大销售市场,广东、江苏、浙江三省合计贡献全国销量的一半以上,其中广东省以电子制造和锂电产业为支撑,销量位居全国首位。
2022年工业机器人行业销售呈现“总量放缓、结构分化、国产提速”的特征,行业从高速扩张转向高质量发展,厂商竞争焦点从出货量转向产品可靠性、场景适配性与整体解决方案能力。