2024年我国工业机器人市场销量将突破30万台 趋势与动能分析
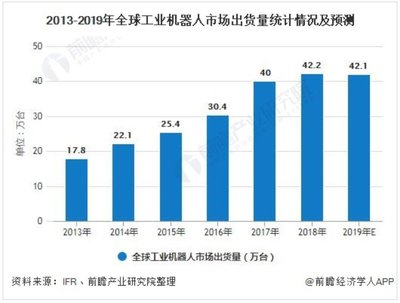
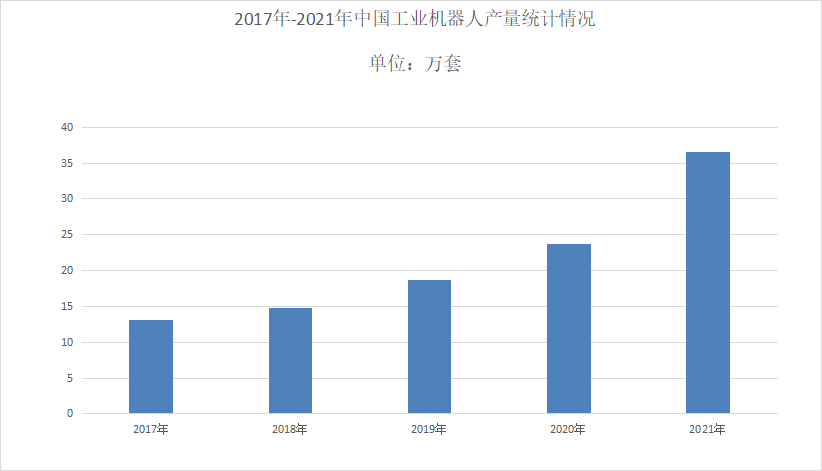
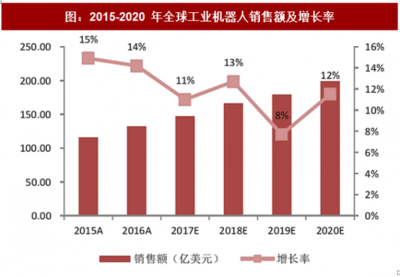
2024年,我国工业机器人市场销量预计将突破30万台,这一数据不仅标志着产业规模的持续扩大,也反映出制造业智能化转型的加速推进。从销售端来看,工业机器人销售保持较快增长,主要得益于新能源汽车、锂电池、光伏、电子制造等下游行业的旺盛需求,以及中小企业自动化改造意愿的提升。
政策支持为市场增长提供了稳定预期。国家层面持续推进智能制造和机器人产业发展,各地纷纷出台设备更新和技改补贴措施,降低了企业采购工业机器人的门槛。特别是规模化设备更新政策的落地,直接拉动了工业机器人销售。
供给端的成本下降和本土品牌崛起进一步刺激了销售。国产工业机器人在协作机器人、SCARA、六轴机器人等细分领域竞争力增强,性价比优势明显,推动销售渠道从大型企业向中小制造企业下沉。价格更亲民、部署更灵活的产品,使得工业机器人销售覆盖面明显扩大。
第三,应用场景的持续拓宽是销量突破30万台的重要支撑。除传统汽车和3C制造外,工业机器人正加快进入新能源、金属加工、食品医药、物流仓储等领域。特别是在光伏组件搬运、锂电池装配等环节,工业机器人销售呈现高速增长态势。
展望全年,尽管面临外部需求波动和行业竞争加剧等挑战,但我国工业机器人市场销量突破30万台的可能性较大。企业应关注行业周期变化,提升产品可靠性和服务能力,抓住设备更新和场景拓展的窗口期,在工业机器人销售增长中赢得更大份额。