我国工业机器人应用发展市场分析 销量持续攀升,国产替代加速
我国工业机器人产业蓬勃发展,已成为全球最大的工业机器人消费市场。在政策支持、制造业转型升级和劳动力成本上升等多重因素驱动下,工业机器人应用场景不断拓展,销售规模持续扩大。本文从市场销量、应用领域、竞争格局和未来趋势等维度,对我国工业机器人应用发展市场进行分析。
一、市场规模持续增长,销量屡创新高
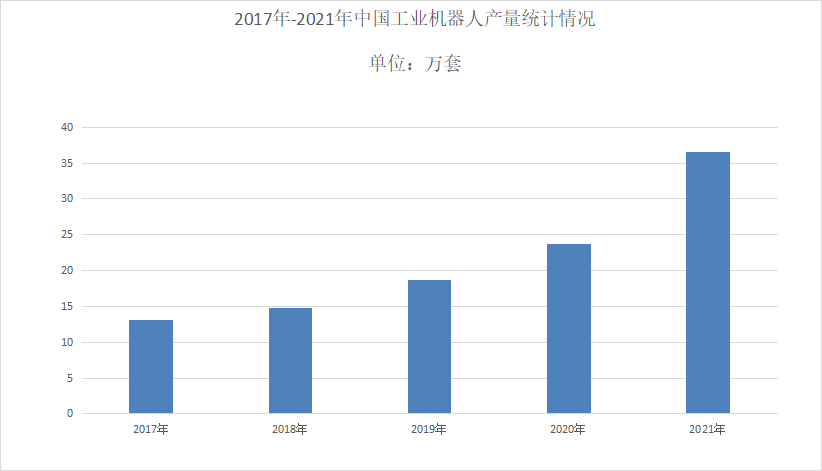
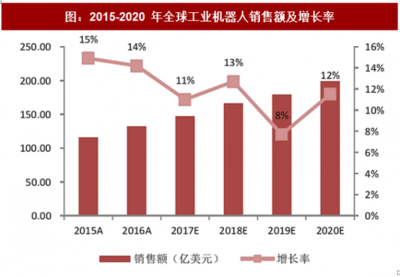
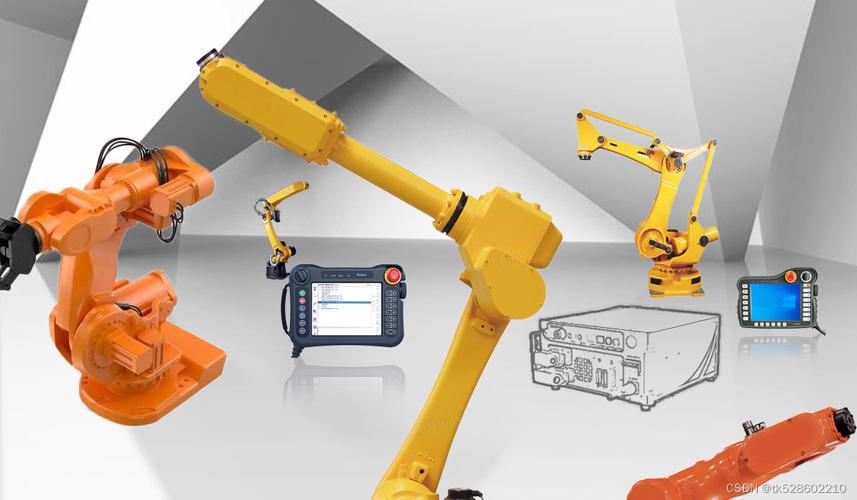
我国工业机器人市场保持高速增长态势。据国家统计局数据,2023年我国工业机器人产量达42.9万套,同比下降2.2%,但销量仍居全球首位。2024年上半年,工业机器人产量同比实现增长,市场需求逐步回暖。从销量结构看,六轴多关节机器人、SCARA机器人、协作机器人等品类均实现不同程度增长,其中协作机器人因柔性化、安全性高等特点,增速尤为显著。
二、应用领域不断拓宽,制造业仍是主战场
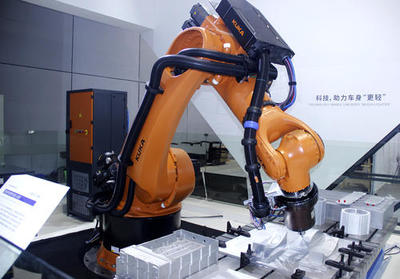
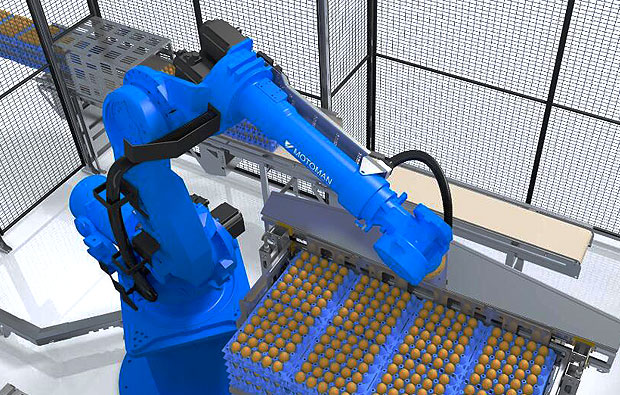
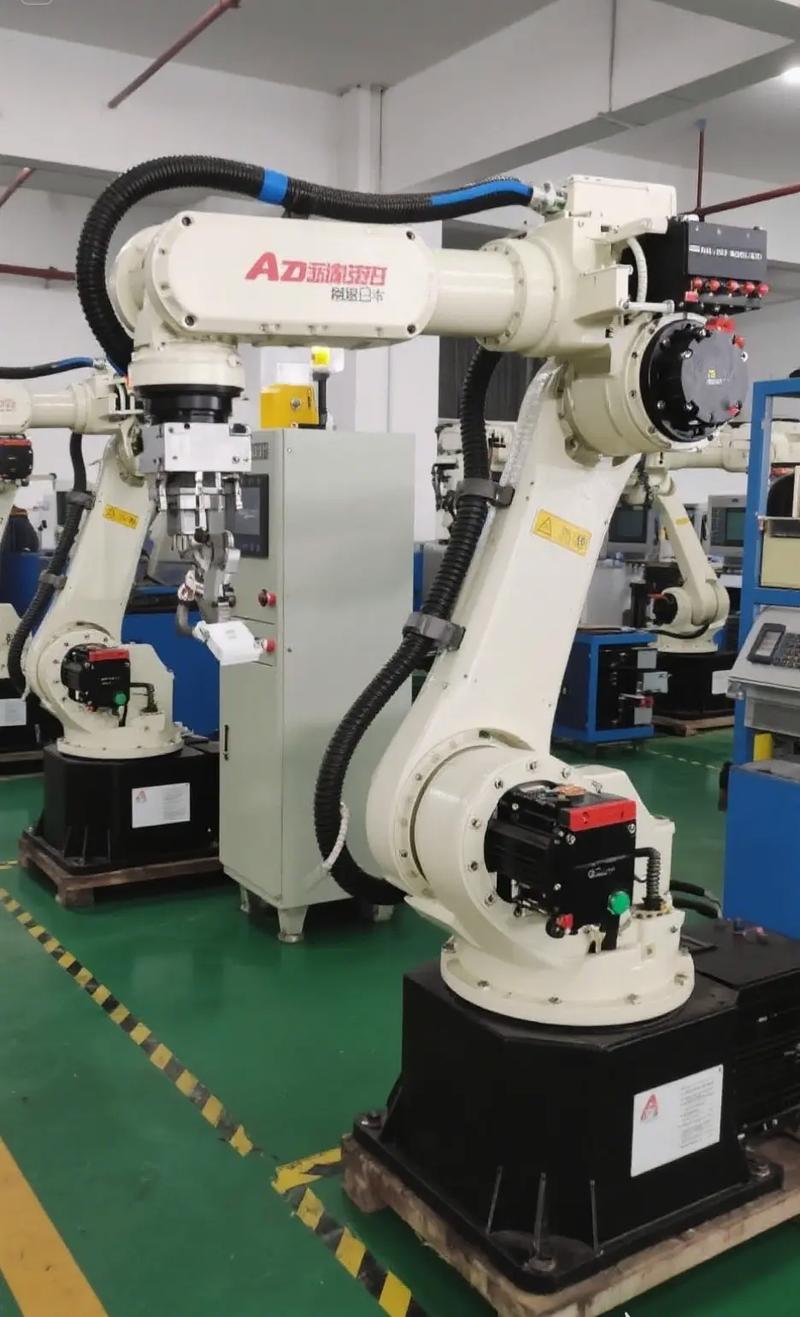
工业机器人应用已从传统的汽车、电子行业延伸至金属加工、食品饮料、医药、物流等多个领域。汽车行业仍是工业机器人的最大应用市场,焊接、喷涂、装配等环节机器人密度较高;电子行业受3C产品迭代和精密制造需求推动,对小型高速机器人需求旺盛。新能源、光伏、锂电等新兴产业的快速发展,为工业机器人提供了新的增长点。如在锂电池生产环节,机器人广泛应用于涂布、卷绕、叠片、化成分容等工序,带动了专用机器人销量提升。
三、竞争格局演变,国产替代进程加速
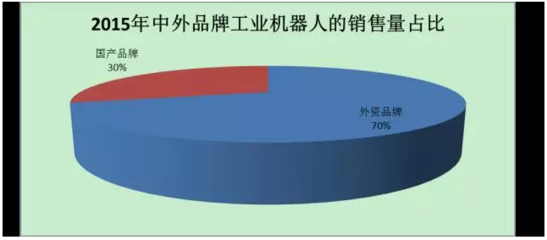
长期以来,外资品牌(如发那科、ABB、安川、库卡)占据我国工业机器人市场主导地位,尤其在高端六轴机器人领域优势明显。但国产机器人企业快速崛起,埃斯顿、新松、汇川技术、埃夫特等企业市场份额稳步提升。在SCARA机器人、协作机器人等细分领域,国产产品已具备较强竞争力,部分性能指标达到国际先进水平。随着核心零部件国产化率提高和成本优势显现,国产替代正从低端向中高端渗透,预计未来国产市场份额将持续扩大。
四、政策红利释放,产业生态日益完善
国家层面相继出台《“十四五”机器人产业发展规划》《“机器人+”应用行动实施方案》等政策,提出到2025年制造业机器人密度较2020年实现翻番的目标,并推动机器人应用深度和广度显著提升。各地也纷纷出台配套措施,支持机器人产业集聚发展。在政策引导下,产业园区、创新中心、公共服务平台等生态要素加速健全,为工业机器人销售与推广应用创造了良好环境。
五、挑战与机遇并存,未来市场前景可期
尽管市场前景广阔,但我国工业机器人产业仍面临核心技术受制于人、高端产品供给不足、行业标准不完善等问题。随着市场竞争加剧,价格战风险显现,企业盈利能力承压。随着制造业数字化转型深入推进、人力成本上升趋势不可逆转,以及AI、5G、数字孪生等新技术与机器人深度融合,工业机器人应用边界将持续拓展。预计未来几年,我国工业机器人销量将保持稳定增长,协作机器人、移动机器人、医疗机器人等新兴品类将成为重要增长极,具备核心技术和行业解决方案能力的企业将脱颖而出。
综上,我国工业机器人市场正处于由大到强转变的关键阶段,销量增长与国产替代并行,应用深化与技术创新共进。在政策、需求和技术的多重共振下,工业机器人产业有望迎来更高质量的发展。