2022年全球工业机器人销售与发展分析
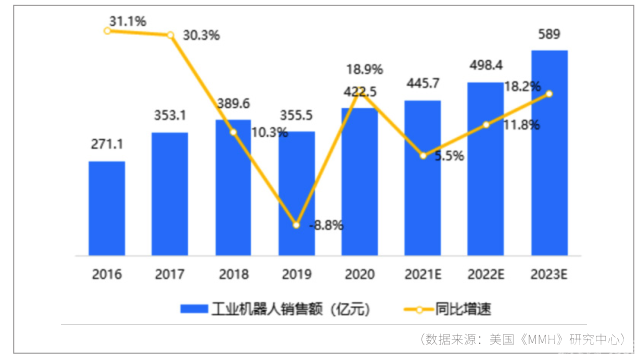
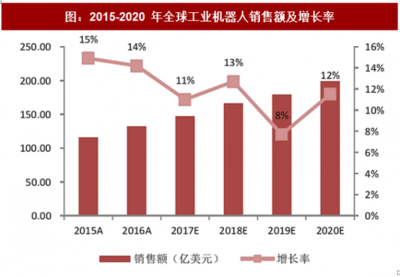
2022年,全球工业机器人市场在宏观经济逆风与产业升级需求并存的背景下呈现出显著的结构性分化。根据国际机器人联合会(IFR)发布的数据,2022年全球工业机器人新增装机量达到约53.1万台,同比增长约5%,连续第二年创下历史新高;与此全球工业机器人运营存量首次突破350万台,较上一年增长约12%。
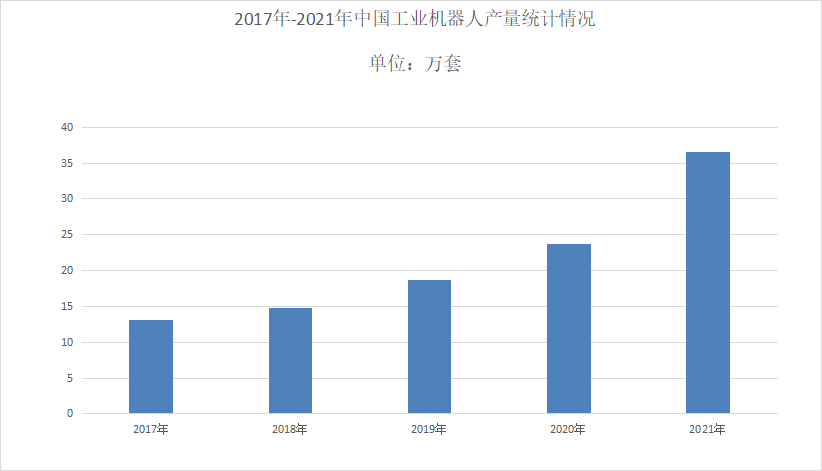
从区域销售格局来看,亚洲成为绝对增长引擎。中国依然是全球最大的工业机器人消费市场,2022年装机量约29万台,占全球总量的一半以上,同比增长约6%。日本与韩国紧随其后,分别保持了相对稳定的装机规模。欧洲市场在2022年销售约7.2万台,增速放缓至3%左右,主要受能源价格波动和制造业投资谨慎情绪的影响。北美市场表现相对强劲,美国装机量约3.9万台,同比增长约11%,汽车零部件、电子和食品饮料行业的自动化需求持续释放。
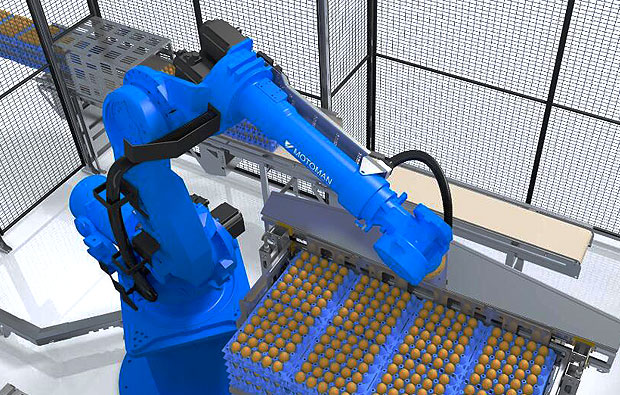
从行业应用看,电气电子行业在2022年首次超越汽车行业,成为全球工业机器人最大的应用领域,装机占比接近30%。新能源汽车产销两旺带动汽车行业机器人需求回升,尤其是电池模组装配、车身焊接等环节对中高端六轴机器人需求增长明显。金属加工、塑料化工、食品饮料等一般工业领域的自动化渗透率继续提升,成为增量市场的重要支撑。物流仓储与医药行业对协作机器人和移动操作机器人的采购也有所扩大。
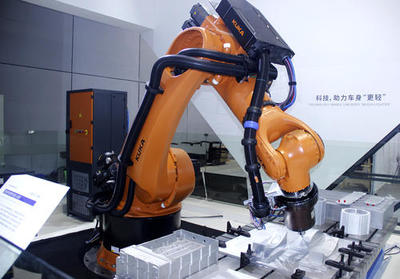
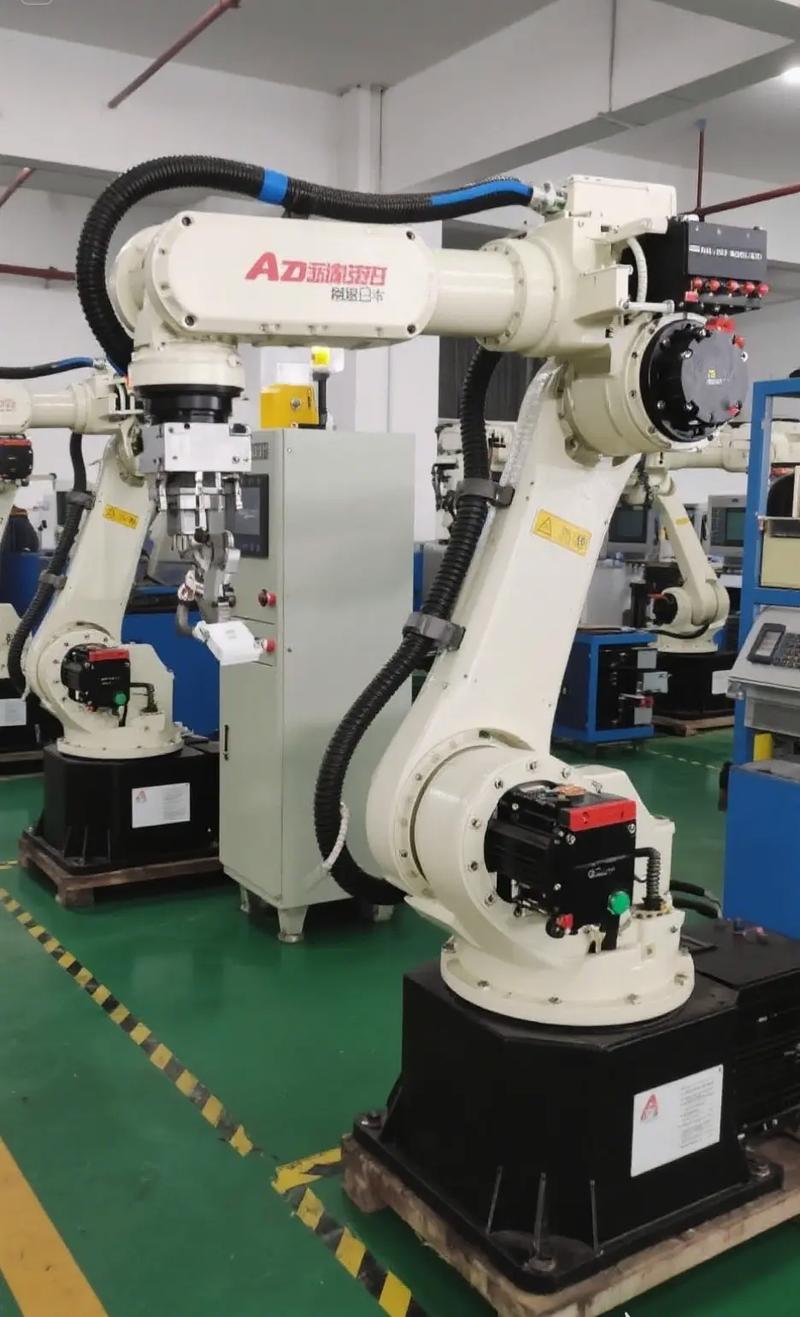
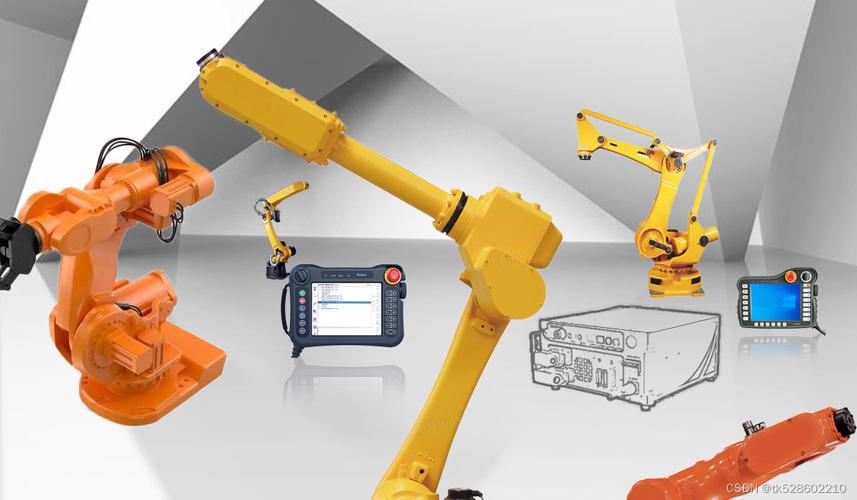
从机型结构观察,2022年六轴多关节机器人仍是市场主体,占比约六成;Scara机器人在3C电子行业持续放量;协作机器人销量约4.8万台,同比增长超过20%,是增速最快的细分品类之一。从供应商格局看,四大家族(发那科、ABB、库卡、安川电机)合计占据全球约四成市场份额,但本土厂商在中国、东南亚等市场的份额快速上升,中国国产工业机器人2022年国内市场份额已超过35%。
整体来看,2022年全球工业机器人销售在供应链瓶颈缓解后呈现出前低后高的节奏,下半年订单回暖显著。与此行业也面临价格竞争加剧、部分终端行业投资周期延后、地缘政治影响供应链布局等挑战。展望后续,新能源汽车产业链、锂电光伏、半导体以及一般工业自动化替换将成为需求主引擎,全球工业机器人装机规模有望在2025年前后冲击年销60万台的新高度。