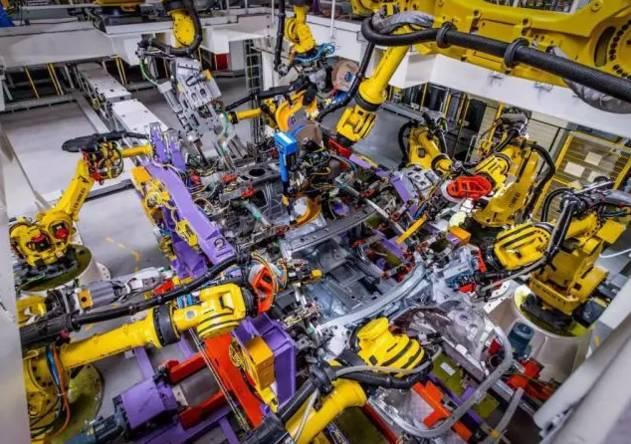
机器换人方兴未艾 国产工业机器人正迎来弯道超车的历史机遇
在全球制造业智能化转型的浪潮中,“机器换人”已不再是口号,而是正在加速落地的现实。从汽车生产线到3C电子装配,从物流分拣到食品医药包装,工业机器人的身影无处不在。与此中国作为全球最大的工业机器人销售市场,正经历一场深刻的产业格局重塑——在持续旺盛的“机器换人”需求推动下,国产工业机器人正展现出“弯道超车”的强劲势头。
一、“机器换人”方兴未艾,工业机器人销售持续走高
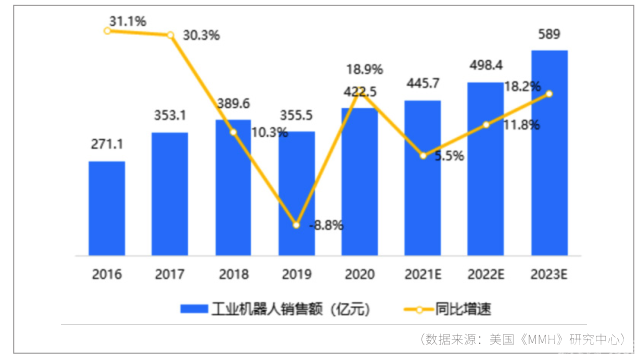
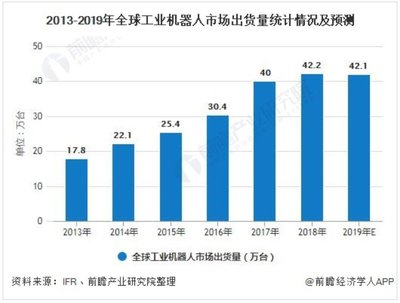
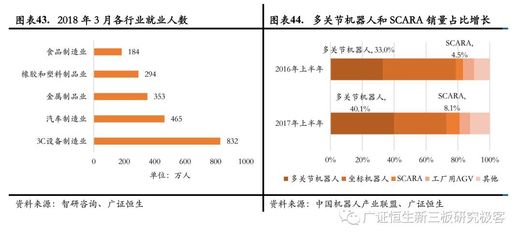
国内工业机器人销售数据一路攀升。根据相关行业统计,中国已连续多年位居全球工业机器人销量第一大国,年销量占全球总量的四成以上。这一增长的底层逻辑在于:人口红利消退、劳动力成本上升、制造业向高端化转型,以及疫情后企业对于生产韧性和自动化的再认识。尤其在长三角、珠三角等制造业密集区域,“机器换人”已从大型国企、外企扩散到广大中小企业。工业机器人销售的高速增长,既是市场自发选择的结果,也离不开国家政策对智能制造与机器人产业的大力扶持。
二、国产工业机器人为何有望“弯道超车”?
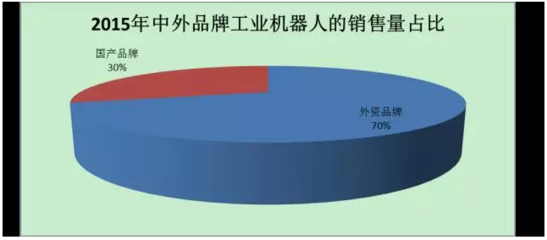
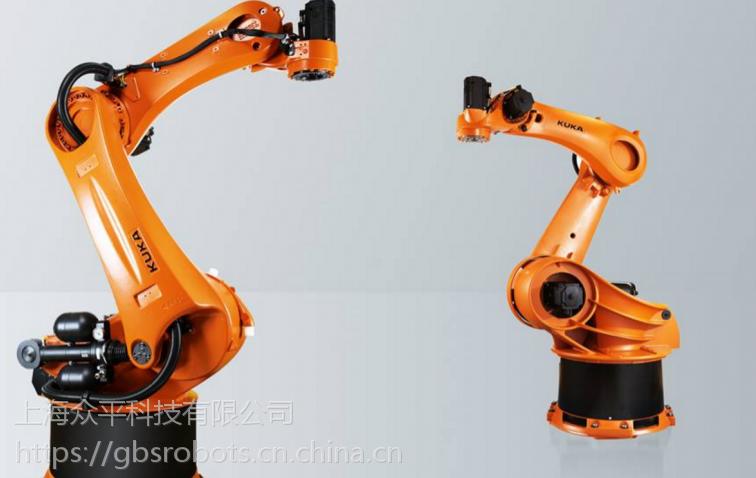
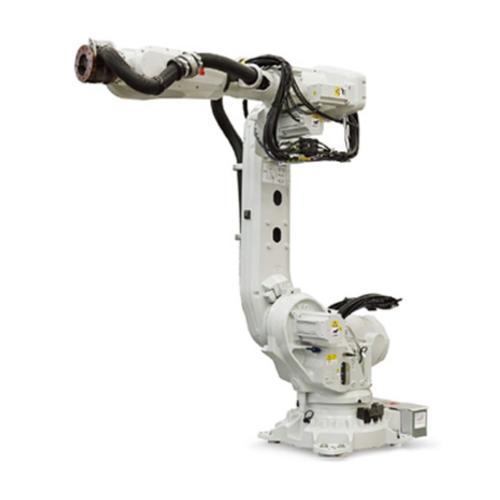
过去,中国工业机器人市场长期被“四大家族”(发那科、安川、ABB、库卡)等国际品牌主导,国产机器人主要集中在中低端、对精度和稳定性要求不高的领域。局势正在发生改变,国产工业机器人迎来了多个“弯道超车”的契机:
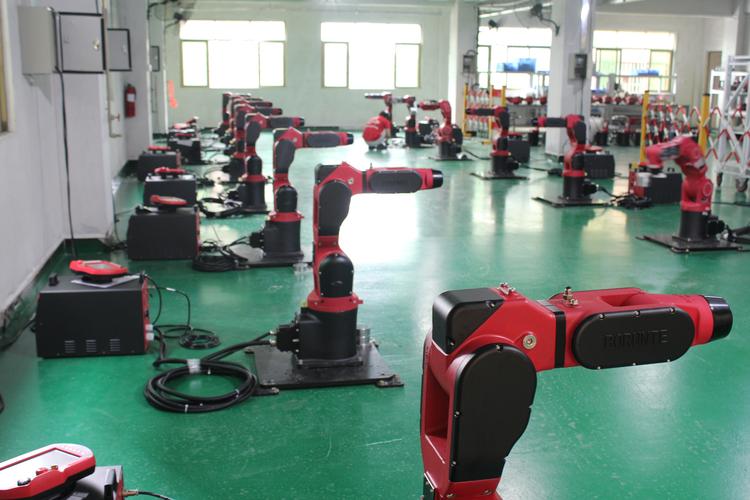
- 贴近应用场景的快速响应优势。国产机器人企业更了解本土制造业的细分需求,能够针对焊接、搬运、码垛、打磨等具体工艺提供高性价比的定制化方案。特别是在锂电、光伏、新能源等新兴行业,国产机器人凭借快速交付和灵活服务,市场份额提升显著。
- 核心零部件自主化取得突破。减速器、伺服电机、控制器是工业机器人的三大核心零部件,过去严重依赖进口。如今,国产谐波减速器、RV减速器以及高性能伺服系统逐渐成熟,成本大幅下降,为整机企业提供了更大的降本空间和供应链安全性。
- AI与智能化赋能。在视觉识别、力控 sensing、人机协作等智能化方向上,国内企业与国外基本处于同一起跑线。借助AI算法和边缘计算能力,国产机器人可以跳过传统高精度机械臂的某些壁垒,以“智能+协作”切入更多长尾场景,这正是技术颠覆带来的超车机会。
- 政策与资本双重助力。从“十四五”机器人产业发展规划到各地“机器换人”补贴,政策持续释放利好。资本市场对硬科技和机器人赛道青睐有加,头部国产机器人企业获得充足融资,用于研发迭代和产能扩张,进一步加速进口替代。
三、国产工业机器人销售结构性变化:从中低端向高端渗透
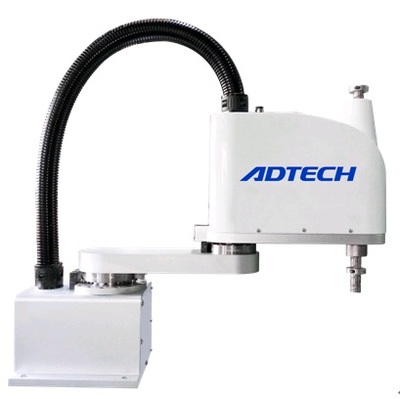
观察近年工业机器人销售数据,一个显著趋势是国产机器人在高端应用领域的占比逐年提升。例如,在新能源汽车整车制造环节,国产机器人已进入比亚迪、蔚来等头部企业的生产线;在3C行业中,国产SCARA机器人凭借快速节拍和高性价比,占领了相当份额的组装与检测工位。销售重心的上移,意味着国产机器人的综合竞争力正在被头部客户认可,为全面超越奠定了基础。
四、挑战仍存:超车之路并非坦途
我们也要理性看待“弯道超车”。国际巨头在专利布局、材料工艺、品牌信任度、全球服务网络等方面仍有深厚积累,尤其在重载、高精度、高可靠性等高端领域,国产替代仍需时间。行业内卷加剧,价格战可能侵蚀企业利润,影响长期研发投入。因此,国产工业机器人的超车不会一蹴而就,而是在差异化创新、生态共建和全球化拓展中逐步实现。
“机器换人”已是制造业不可逆转的趋势,而工业机器人销售的高增长恰是这股浪潮最直接的折射。凭借贴近场景、核心部件突破、智能化创新和政策资本加持,国产工业机器人正站上弯道超车的跑道。但唯有坚持长期主义、攻关核心技术、深耕行业应用,国产机器人企业才能从销售数量的领先者变成技术标准的制定者,真正实现从“跟跑”到“领跑”的跨越。